以美国为鉴,我国餐饮供应链路在何方?——从餐饮供应链管理视角的深度思考
导语: 餐饮行业的竞争,归根结底是供应链的竞争。美国餐饮市场历经数十年发展,孕育出了Sysco、US Foods等千亿美元级食材分销巨头,其供应链管理的成熟经验成为全球样板。中国餐饮市场虽已突破4万亿规模,但供应链成熟度仍处于初级阶段。以美国为鉴,我国餐饮供应链管理究竟该走向何方?
一、美国餐饮供应链的成熟密码
美国餐饮供应链的强大,核心在于三个关键要素:
1. 高度集中的上下游结构。 美国餐饮门店连锁化率超过70%,头部连锁品牌自带流量与规模优势。上游农业亦高度工业化,几大食品加工企业掌控主要品类产能。下游连锁化与上游集约化形成双向拉动,使Sysco等中间分销商可以高效集单、集采、集配,物流成本占比可控制在8%左右。
2. 强烈的标准化意识。 从食材规格、包装、温控到信息化对接,美国已形成全链路标准体系。例如,Sysco建立起详尽的SKU数据库,每个食材都有批次追溯码,下游餐厅可实现“一键补货”。这一标准化不但提升物流效率,更保证食安水平。
3. 科技与资本双轮驱动。 美国头部供应链企业每年将营收的1%—2%投入IT系统,从ERP到智能仓储、路径优化算法进行全面数字化。资本市场对供应链企业给予较高估值,促进行业并购整合,如US Foods通过收购迅速拓展区域布局。
二、中国餐饮供应链的现状与痛点
相较于美国,我国餐饮供应链管理仍面临多重挑战:
1. 上游分散,采购成本高企。 中国餐饮门店连锁化率仅约19%,广大中小餐厅依赖农贸市场和批发商采购。上游农业生产端仍有大量小农户,食材品质不稳定、标准化程度差,中间环节多、损耗大,采购成本居高不下。
2. 冷链物流薄弱,跨区域拓展难。 国内冷链流通率仅为20%左右(欧美达90%以上),尤其是中西部冷链基础设施缺口大。许多连锁餐企跨区域开店后,常因不具备当地冷链资源和稳定食材源,导致口味不一、成本陡增。
3. 信息化滞后,协同效率低。 多数中小餐企仍采用人工下单、电话沟通,供应链可视化程度几乎为零。即便部分连锁企业已上ERP,但也多局限于内部管理,未与上下游系统打通,“数据孤岛”现象突出。
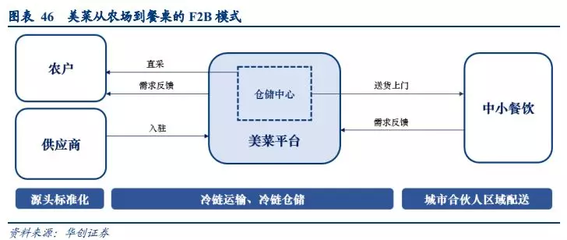
4. 专业供应链服务商稀缺。 虽然近年涌现出美菜、蜀海、链农等供应链平台,但整体仍处于跑马圈地阶段,盈利能力较弱,尚未形成覆盖全国、全品类、全温层的综合服务网络。
三、我国餐饮供应链管理的突围路径
1. 推进上游集约化与标准化。 鼓励餐饮龙头企业通过订单农业、联合采购、自建基地等方式向上游延伸,锁定优质食材资源。制定细分品类食材标准,推动一、二、三产融合。
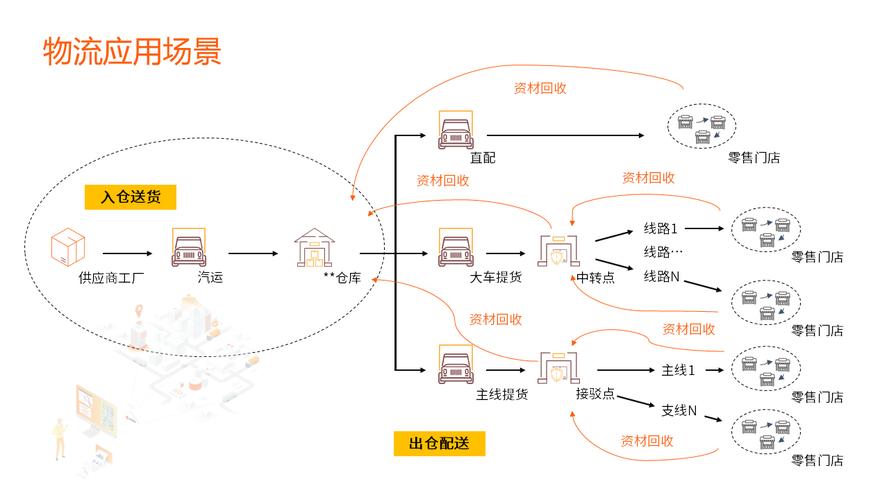
2. 夯实冷链基础设施,打造全国骨干网络。 借力国家冷链物流骨干基地政策,联合第三方物流,采取“枢纽仓+城市前置仓”模式,逐步构建覆盖全国、全温层的冷链网络。并可通过共享冷链、共同配送降低成本。
3. 大力发展第三方供应链服务平台。 参考Sysco模式,但需适应中国国情:平台可以轻资产方式整合区域经销商、批发商资源,赋能其数字化能力,形成“区域整合+全国联采”的混合模式。平台需从单纯赚取差价转向依靠增值服务(如加工、金融、数据)盈利。
4. 数字化赋能全链路。 推广SaaS化的供应链管理系统,降低中小餐企信息化门槛。通过物联网、区块链等技术实现食材溯源与库存实时监测。未来可搭建行业级供应链协同平台,实现需求预测、自动补货与智能调度。
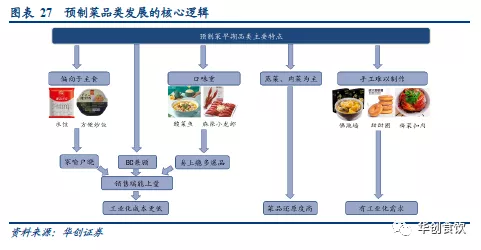
5. 深化中央厨房与标准化半成品应用。 通过中央厨房集中加工,可提高出餐效率、降低门店对厨师依赖。要解决中餐标准化难题,需从中餐工业化入手,研发适合复热的菜品和调味料,配合冷链配送,扩大连锁门店的辐射半径。
四、未来展望
中国餐饮供应链管理不可能照搬美国经验,而应走出一条“适度集中+平台赋能+数字化驱动”的独特道路。未来5—10年,谁能够率先解决上游标准化和冷链覆盖难题,并利用数字化工具高效链接上下游,谁就有机会成为中国版Sysco。
以美国为鉴,不是简单模仿,而是取其精髓——极致的标准化、规模化与智能化,并与中国餐饮市场的多元、分散特征相结合,如此才能找到我国餐饮供应链的突围之路。
餐饮供应链的终局,或许不是赢家通吃,而是形成一个层级分明、协同高效、韧性十足的价值网络,支撑中国餐饮产业从4万亿走向8万亿乃至更大规模。